October 15, 2026
Klimarisiko i den finansielle sektor: hvad satellitdata kan bidrage med

Banker, forsikringsselskaber og realkreditinstitutter skal i stigende grad kunne vurdere fysisk klimarisiko for de lån og forsikringer, de har i porteføljen. Satellitdata kan levere en stor del af det nødvendige grundlag, men skal først gøres brugbare til finansielle beslutninger.
Udfordringen for den finansielle sektor
Ejendomme og landbrugsjord ligger til grund for store udlån og forsikringer i den finansielle sektor. Oversvømmelser, hagl og tørke rammer dem hårdere og oftere end tidligere. Mange vurderinger af kredit- og forsikringsrisiko bygger dog stadig på historiske skadesdata og gennemsnit for større områder, som giver et mindre pålideligt billede af fremtidens risiko. Det skyldes sjældent, at risikoen ikke kan måles, men at de rigtige data ikke når frem til beslutningstagerne i en form, de kan bruge.
Samtidig forventer europæiske og nationale tilsynsmyndigheder (blandt andre ECB, EBA og EIOPA), at banker og forsikringsselskaber inddrager fysisk klimarisiko i deres kreditvurdering og indtegning. Institutionerne har derfor brug for data, der beskriver risikoen for den enkelte ejendom eller mark, og som kan indgå i eksisterende modeller og rapportering.
Hvad satellitdata kan bidrage med
Satellitter dækker store områder med jævne mellemrum og kan beskrive forholdene på den enkelte mark og adresse. Det gør forskelle i risiko synlige, som gennemsnit for større områder ikke viser. To marker, der ligger 500 meter fra hinanden, kan have væsentligt forskellig oversvømmelsesrisiko, og et hus i femte række fra åen kan være mere udsat end et hus i anden række, fordi terrænet afgør, hvor vandet løber hen. Data kan desuden kombineres med vejr- og klimadata til at vurdere, hvordan risikoen udvikler sig, og ikke kun, hvad der er sket.
Satellitdata kan dog ikke bruges direkte. Et vegetationsindeks beregnet ud fra satellitbilleder siger noget om afgrødernes tilstand, men ikke i sig selv noget om kreditrisikoen på et lån. Før data kan indgå i finansielle beslutninger, skal de omsættes til risikovurderinger, der er ensartede, sammenlignelige og kan efterprøves. De skal også passe til de rapporteringskrav, banker og forsikringsselskaber arbejder under. Det kræver agronomiske og hydrologiske modeller, tilpasning til finansiel brug og kendskab til de regulatoriske krav, og det er en af årsagerne til, at satellitdata endnu ikke bruges i fuldt omfang i den finansielle sektor.
Sådan arbejder Envira i praksis
Enviras team arbejder med satellitdata, risikomodellering og finansiel regulering, og produkterne er udviklet med udgangspunkt i finansiel risikostyring. Risikovurderingerne kan opgøres for hele porteføljen. Envira har to løsninger, som bruges i den nordiske finansielle sektor:
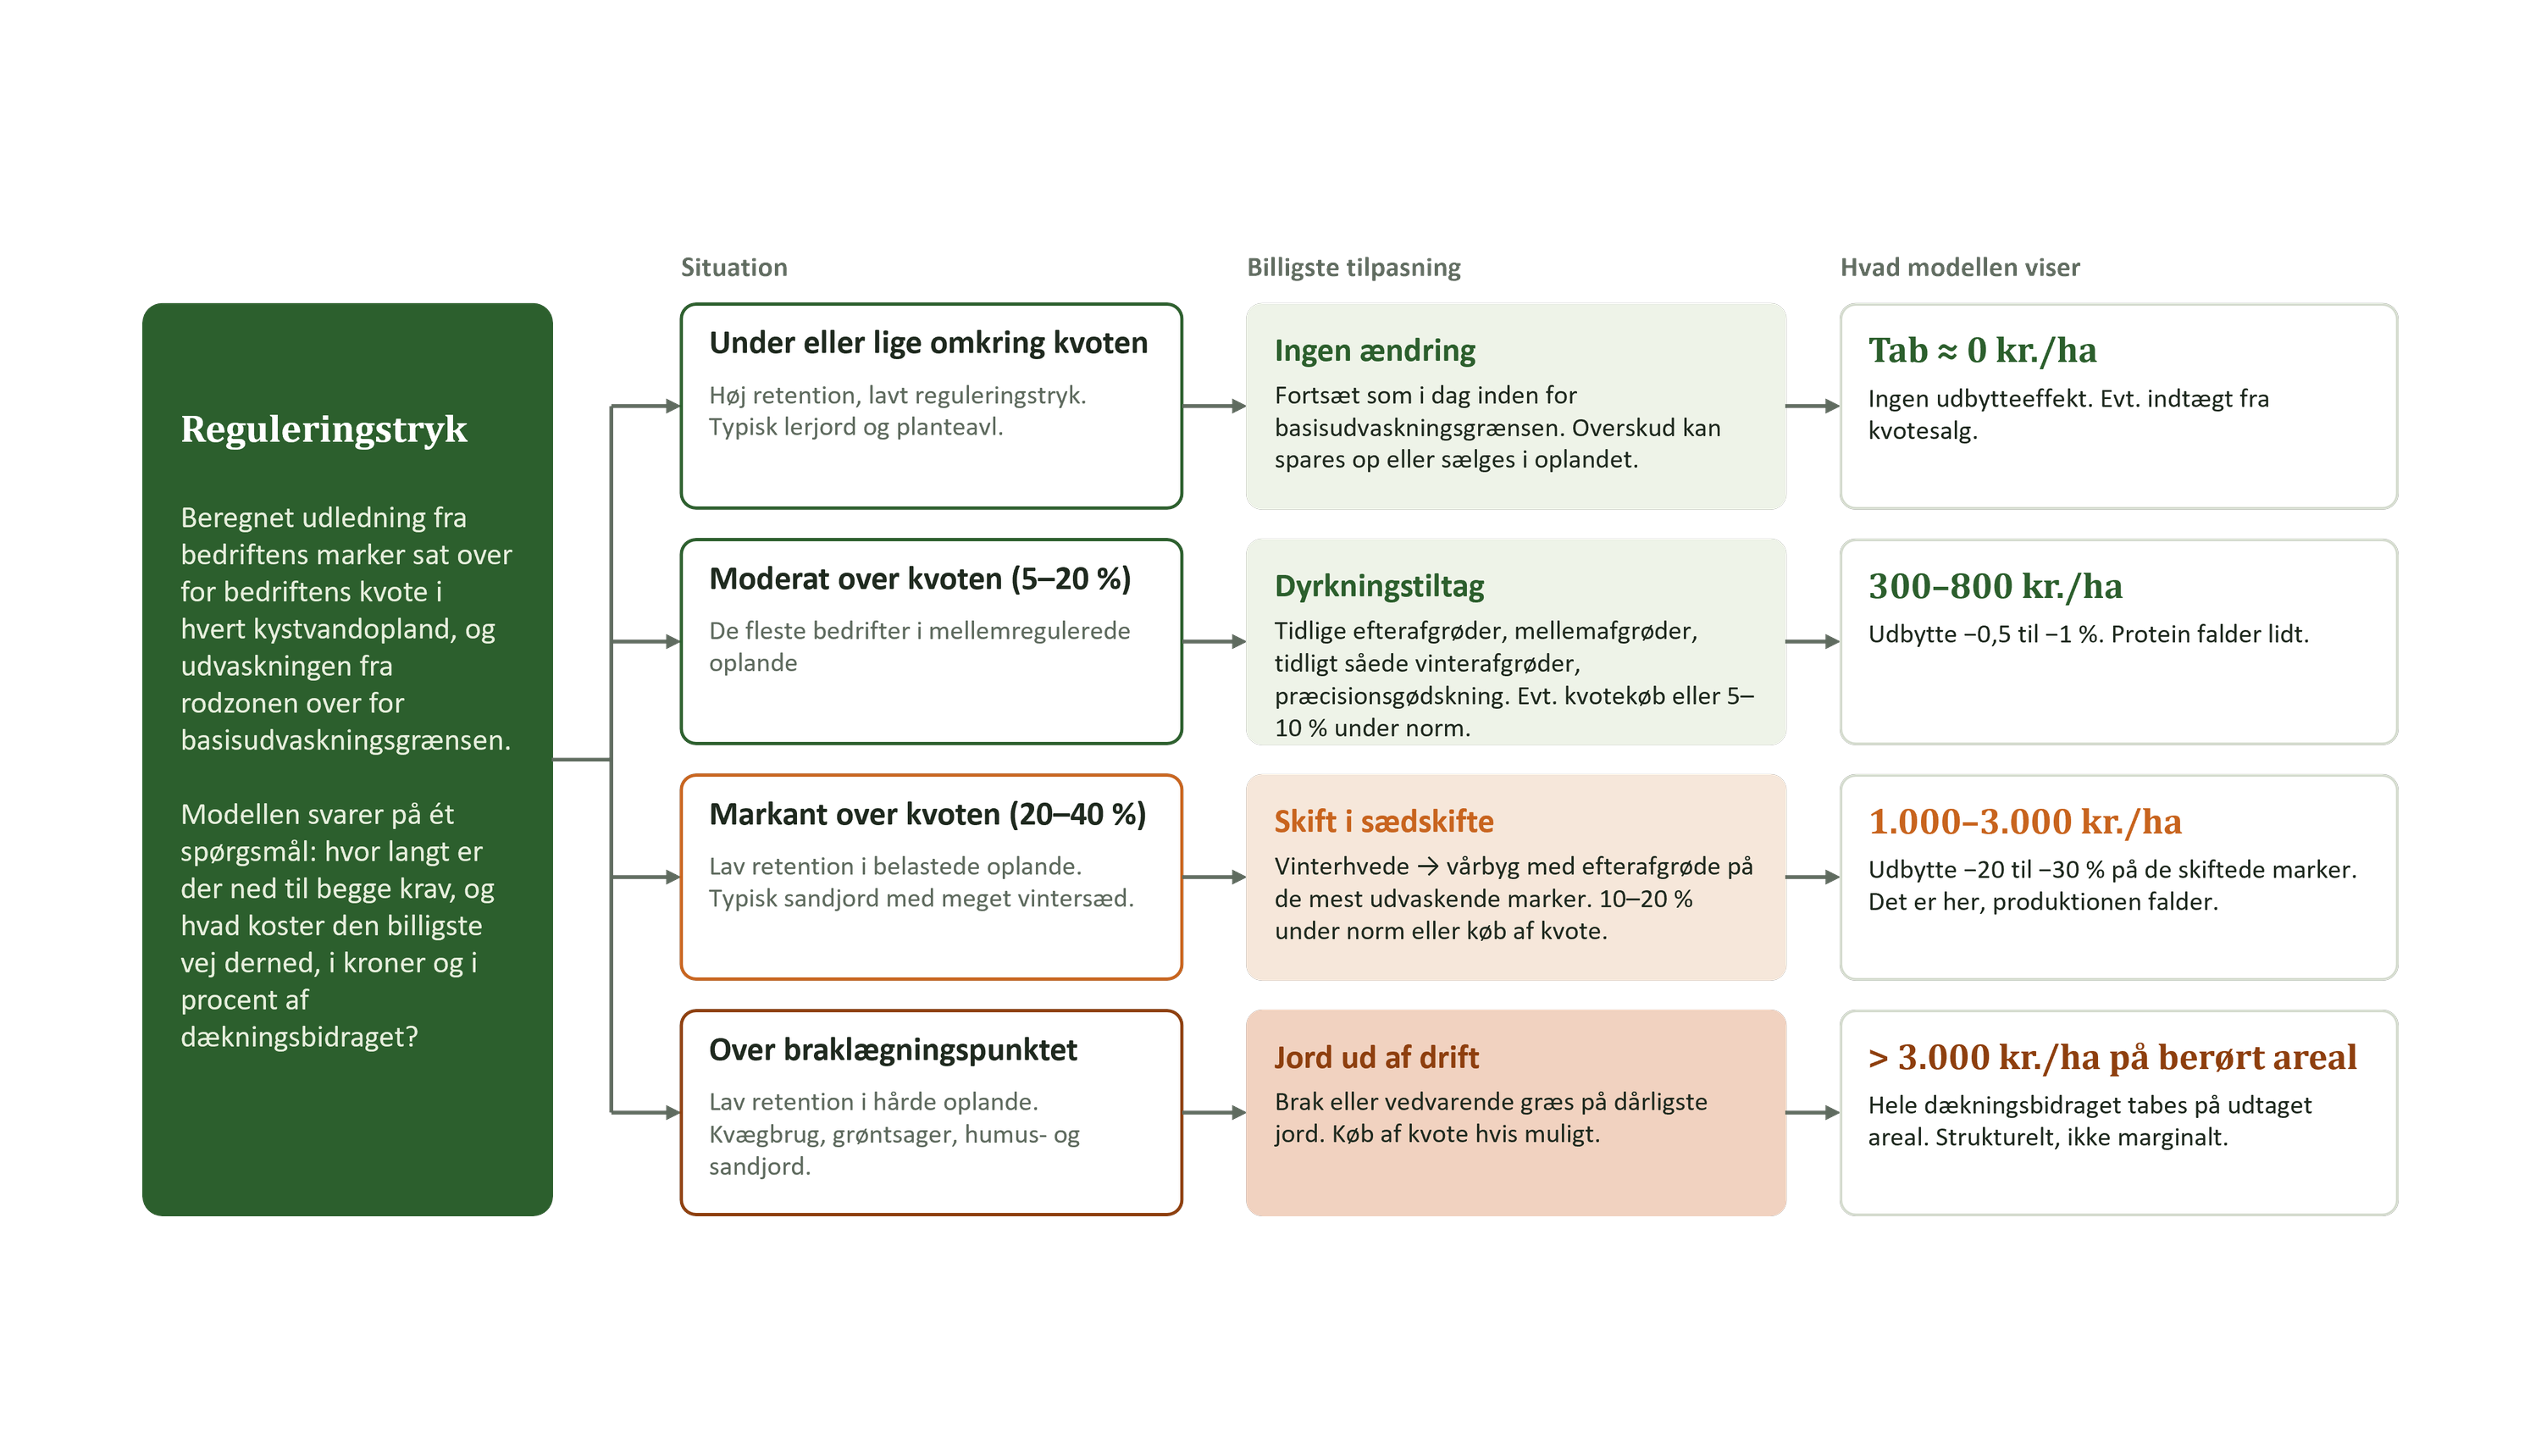
Envira Agro er primært udviklet til banker og forsikringsselskaber med eksponering mod landbruget. Produktet kombinerer satellitbilleder, vejrdata og agronomiske modeller til at følge og forudsige udbytte og risiko på den enkelte mark. Det omfatter overvågning af afgrødernes tilstand, udbytteprognoser, vurdering af hagelskader og klimarisikoprofiler. Det giver et billede af, hvordan markerne klarer sig, hvor udsatte de er for vejr og klima, og hvordan de drives.
Envira Flood er primært udviklet til banker, realkreditinstitutter og forsikringsselskaber. Modellen er trænet på flere års radarbilleder fra satellitter, der viser, hvor der faktisk har stået vand, og kombinerer dem med terrændata, nedbør og havvandstand til at beregne oversvømmelsesrisikoen for den enkelte adresse. Platformen kan bruges til at vurdere en enkelt låneansøgning, analysere en hel låneportefølje og beregne risikoen i fremtidige klimascenarier.
Udviklingen fremover
Både klimaforandringerne og tilsynets forventninger peger på, at behovet for risikovurderinger på ejendoms- og markniveau vil vokse. For banker, realkreditinstitutter og forsikringsselskaber handler det ikke kun om at få adgang til mere data, men om at kunne bruge dem i de modeller og processer, de allerede arbejder med.
Læs mere om Envira Flood og Envira Agro.